Domain jbcs.de kaufen?
Wir ziehen mit dem Projekt
jbcs.de um.
Sind Sie am Kauf der Domain
jbcs.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jbcs.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **


Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
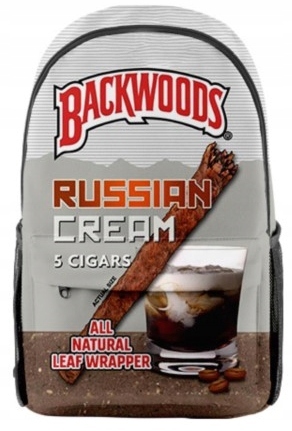
100x WALLCASE MIT DEINEM EIGENEN IMPRESSUM Firmenwerbeartikel100 Stück des Produkts mit Ihrem eigenen Aufdruck auf der gesamten Oberfläche des Rucksacks auf der Vorder- und Rückseite.Hochwertiger FULL PRINT 3D-DruckVorlaufzeit von bis zu 30 Arbeitstagen.Rucksack wasserdicht durch die Verwendung von Oxford-Gewebe.Vorherrschendes Material: Oxford, PolyesterGröße: 44 x 26 x 15 cmRucksack, in den A4+ passtHauptfach, zusätzliches Fach, Reißverschlusstasche, GetränketaschenNach dem Kauf, senden Sie uns bitte die Dateien, um die bestmögliche Qualität zu drucken min. 150 DPI, nach Zusendung der Dateien senden wir Ihnen eine Visualisierung (wie nebenstehend abgebildet) zur Freigabe. Nach der Freigabe beträgt die des Drucks 14-30 Arbeitstage.Handwäsche bei 30-40 Grad C. Bügeln ist nicht erforderlich. Nicht im Wäschetrockner trocknen.Wenn die oben genannten Pflegehinweise befolgt werden, behält der Rucksack seine leuchtenden Farben viele Jahre lang.2033,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
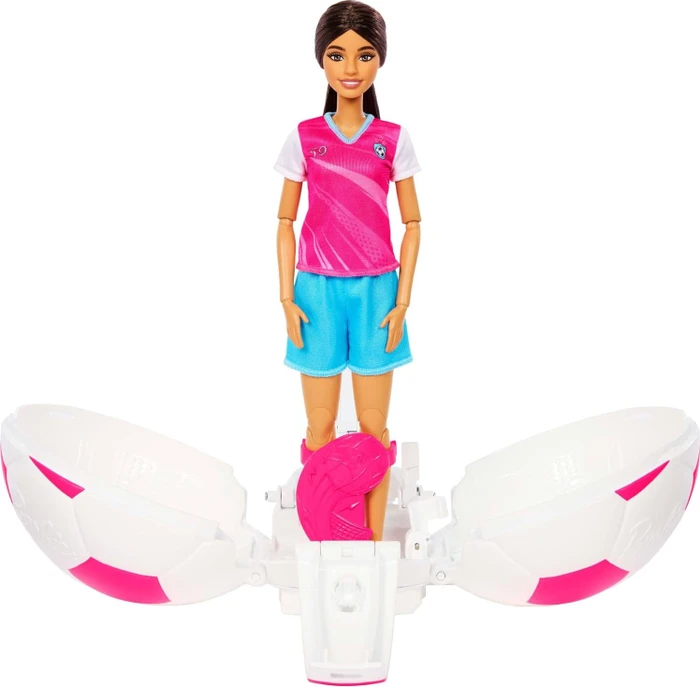
Barbie Karriere-Starter FußballerinPuppe - aus Kunststoff, Teenager und Erwachsene, bewegt die Arme und Beine, Höhe der Puppe: 26,5 cm, Haarfarbe: braun, Sportausrüstung im Lieferumfang enthalten, geeignet für Kinder ab 5 Jahren The Barbie doll from the Careers collection inspires children to dream big. This footballer is ready for the pitch in her realistic sports gear and is suitable for children aged 5 and over. Thanks to31,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **

Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
Schülerkalender und InformationenEs Handelt Sich Um Einen Schülerkalender Für Die Weiter Führende Schule, Sowie Studium Es Beinhaltet Ein Notfallplan 'name, Anschrift, Telefon, Gesundheit, Emotion, Schule, Ziele, Hausarbeit, Taschengeld, Freunde' Ferienkalender Notenübersicht...28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FAQ Swiss LED PanelDas FAQ Swiss LED Panel ist das ultimative LED-Lichttherapie-Panel für sichtbare Ergebnisse zu Hause. Mit 256 hochwertigen LEDs ausgestattet, liefert es 5 klinisch bestätigte Wellenlängen, die gezielt Falten, feine Linien, Akne, Pigmentflecken und ein unebenes Hautbild adressieren. Patentierte, diamantförmige Linsen verstärken und streuen das Licht für tiefere Eindringung und volle Abdeckung – verpackt in einem ultraschlanken, matten Gold-Design, das höchste Performance mit eleganter Optik verbindet. 5 klinisch erprobte Wellenlängen: Gezielte Wirkung bei Hautalterung, Unreinheiten, Rötungen und ungleichmäßigem Hautton durch LED-Licht in den Wellenlängen Tiefes Nahinfrarot, Nahinfrarot, Rot, Bernstein und Blau Maximale Power für echte Ergebnisse: 256 leistungsstarke LEDs gewährleisten eine professionelle Intensität für bestmögliche Hautergebnisse. Individuell anpassbare Behandlungen: Bis zu 3 Wellenlängen können gleichzeitig genutzt werden; zusätzlich stehen vorinstallierte Programme in der FAQ™ Swiss App zur Verfügung. Smartes Schweizer Design: Ultradünn und tragbar mit freihändigem Standfuß, One-Button-Bedienung und inklusive Schutzbrille. Vorteile des FAQ Swiss LED Panel Glättet Falten, feine Linien und Pigmentflecken Reduziert Akne, unebene Hautstruktur und vergrößerte Talgdrüsen Steigert die Kollagenproduktion und unterstützt die Hautverjüngung Verbessert die Ausstrahlung und fördert einen gesunden Hautton Wirkt belebend und unterstützt die Regulierung des zirkadianen Rhythmus Lindert Muskelkrämpfe, Steifheit und Gelenkbeschwerden Fördert tieferen, erholsameren Schlaf Stärkt das Immunsystem und unterstützt langfristige Vitalität Spekulationen des FAQ Swiss LED Panel 5 Wellenlängen: Tiefes Nahinfrarot, Nahinfrarot, Rot, Bernstein, Blau 256 leistungsstarke LEDs für Intensität in Profi-Qualität Patentierte diamantförmige Linsen für tiefere Abdeckung Bis zu 3 Lichtarten gleichzeitig kombinierbar, zusätzlich vorinstallierte Programme über die App Ultradünnes, tragbares Design in mattem Gold Freihändiger Standfuß, Ein-Knopf-Bedienung, abnehmbares Netzkabel Vegan und tierversuchsfrei Langlebig, keine Ersatzteile erforderlich Lieferumfang des FAQ Swiss LED Panel FAQ LED Panel Schutzbrille Brillenetui & Reinigungstuch Gerätestandfuß (2 Teile) Netzkabel mit 4 Steckdosenadaptern Anleitungskarte für die Montage des Standfußes Quick Start Guide Über FAQ Swiss PROFESSIONELLE ANTI-AGING-INNOVATION FÜR ZUHAUSE FAQ Swiss eröffnet eine neue Ära exklusiver Hautpflege und bringt die Welt professioneller Beauty-Treatments direkt nach Hause. Jedes Gerät vereint modernste Anti-Aging-Technologien wie LED-Licht, Rotlicht, Nahinfrarot, Mikrostrom und Radiofrequenz in einem hochwertigen Design, das Effektivität mit Luxus verbindet. Die innovativen Hautpflegegeräte wirken gezielt gegen sichtbare Zeichen der Hautalterung, unterstützen die Hautregeneration und sorgen für ein strahlendes, jugendlicheres Aussehen. In Kombination mit luxuriöser Skincare entsteht ein Pflegeerlebnis, das weit über herkömmliche Gesichtspflege hinausgeht und Resultate bietet, die man sonst nur von exklusiven Behandlungen kennt. So wird professionelle Anti-Aging-Pflege zu einem ganz persönlichen Beauty-Erlebnis – jederzeit, bequem und im eigenen Zuhause.336,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
100x WALLCASE MIT DEINEM EIGENEN IMPRESSUM Firmenwerbeartikel100 Stück des Produkts mit Ihrem eigenen Aufdruck auf der gesamten Oberfläche des Rucksacks auf der Vorder- und Rückseite.Hochwertiger FULL PRINT 3D-DruckVorlaufzeit von bis zu 30 Arbeitstagen.Rucksack wasserdicht durch die Verwendung von Oxford-Gewebe.Vorherrschendes Material: Oxford, PolyesterGröße: 44 x 26 x 15 cmRucksack, in den A4+ passtHauptfach, zusätzliches Fach, Reißverschlusstasche, GetränketaschenNach dem Kauf, senden Sie uns bitte die Dateien, um die bestmögliche Qualität zu drucken min. 150 DPI, nach Zusendung der Dateien senden wir Ihnen eine Visualisierung (wie nebenstehend abgebildet) zur Freigabe. Nach der Freigabe beträgt die des Drucks 14-30 Arbeitstage.Handwäsche bei 30-40 Grad C. Bügeln ist nicht erforderlich. Nicht im Wäschetrockner trocknen.Wenn die oben genannten Pflegehinweise befolgt werden, behält der Rucksack seine leuchtenden Farben viele Jahre lang.2033,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
Ähnliche Suchbegriffe für Eigenrisiko
-
Barbie Karriere-Starter FußballerinPuppe - aus Kunststoff, Teenager und Erwachsene, bewegt die Arme und Beine, Höhe der Puppe: 26,5 cm, Haarfarbe: braun, Sportausrüstung im Lieferumfang enthalten, geeignet für Kinder ab 5 Jahren The Barbie doll from the Careers collection inspires children to dream big. This footballer is ready for the pitch in her realistic sports gear and is suitable for children aged 5 and over. Thanks to31,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Barbie Karriere Astronauten-PuppeMit den Barbie Karriere-Puppen erleben Kinder grenzenlose Fantasie und eine Welt voller Rollenspielspaß. Die Barbie Astronautin-Puppe feiert den Barbie Beruf des Jahres 2026 mit einem abnehmbaren Outfit, das zu diesem spannenden Beruf passt. Die Schuhe und das passende Zubehör runden den galaktischen Geschichtenerzählspaß weiter ab. Die Barbie Karriere-Puppen und Spielzeuge bieten endlose Möglichkeiten für Kinder ab 3 Jahren, um ihre Träume durch Spielen zum Leben zu erwecken. Alle Artikel separat erhältlich. Die Puppe kann nicht von allein stehen. Abweichungen in Farbe und Gestaltung vorbehalten.13,34 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
FAQ InfektiologieFAQ Infektiologie , Das Thema Infektiologie gewinnt immer größere Bedeutung. Um auf dem aktuellen Stand zu bleiben, hilft das neue "FAQ Infektiologie". Die kurze, prägnante Frage-Antwort-Struktur simuliert Fragen vom Oberarzt/Patient bzw. Fragen, die der Assistenzarzt sich selbst stellt. Experten ihres Fachs beantworten in 34 Kapiteln die mehr als 800 häufigsten und wichtigsten Fragen aus der Praxis. Ob Weiterbildungsassistent oder Facharzt, das Buch gibt dem Leser Sicherheit im Klinikalltag und ist der ideale Begleiter für die tägliche Arbeit, zur Wissensauffrischung und zum Vorbereiten auf Prüfungen. So sind alle Bände FAQ-Reihe aufgebaut: - Kurze, knappe Antworten auf die häufigsten und wichtigsten Fragen, die dem Assistenzarzt in seiner praktischen Tätigkeit begegnen - gut geeignet auch zum Auffrischen des Wissens oder für Fachärzte, die sich in ein neues Fachgebiet einarbeiten möchten - Frage-Antwort-Struktur simuliert Fragen vom Oberarzt/Patient bzw. Fragen, die der Assistenzarzt sich selbst stellt - auch optimal zum Vor- und Nachbereiten von Patientenvisiten - Alle Inhalte sind so aufbereitet, dass sie sich auch gut zum Vorbereiten auf mündliche Prüfungen eignen sowie für Weiterbildungen, Zusatzausbildungen , Reiningungssets > Autopflege & Aufbereitung , Erscheinungsjahr: 20180313, Produktform: Kartoniert, Titel der Reihe: FAQ (Urban & Fischer)##, Redaktion: Jung, Norma~Lehmann, Clara~Ruf, Bernhard, Seitenzahl/Blattzahl: 456, Abbildungen: 50 farbige Abbildungen, Keyword: Infektionskrankheiten; Fragen; Antworten; Innere Medizin; Praxis; Antibiotic Stewardship; Krankheitserreger; Antibiotikum; Viren; Bakterien; MRSA; Zusatzweiterbildung Infektiologie; Prüfungsvorbereitung; Fragen Infektiologie, Fachschema: Innere Medizin~Medizin / Innere Medizin~Medizin / Spezialgebiete, Fachkategorie: Medizinische Spezialgebiete, Warengruppe: TB/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 139, Höhe: 21, Gewicht: 627, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.